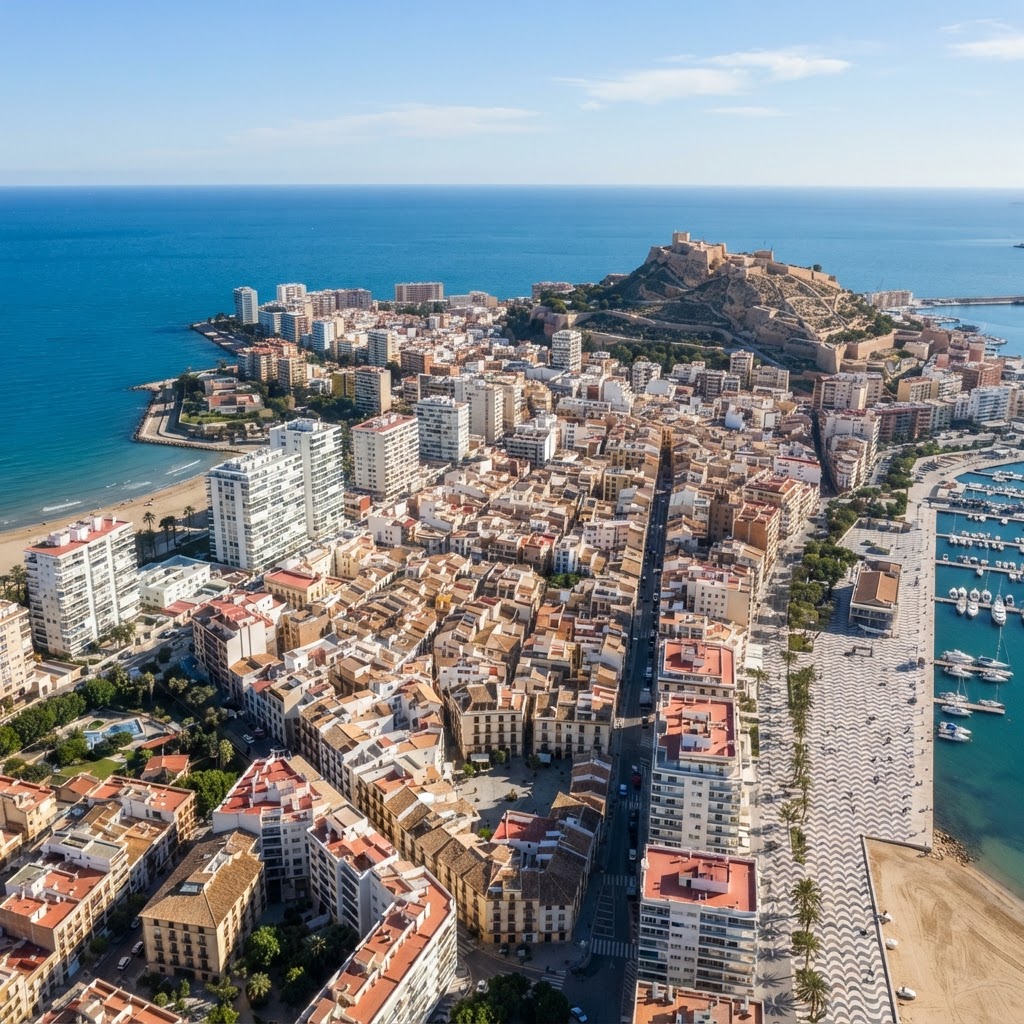
Nierówności cenowe na rynku mieszkaniowym w Hiszpanii: Raport OCDE
Najnowszy raport OCDE wskazuje na drastyczne różnice w dostępności mieszkań w Hiszpanii. Málaga, Marbella i Palma de Mallorca wymagają największego wysiłku finansowego od kupujących.
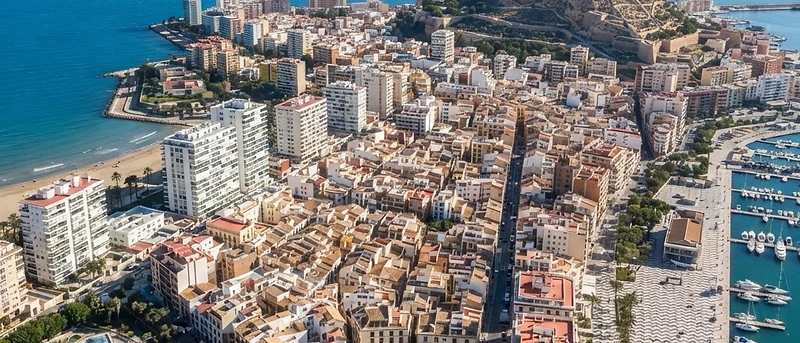
Rosnąca przepaść na hiszpańskim rynku nieruchomości
Najnowszy raport Organizacji Współpracy Gospodarczej i Rozwoju (OCDE) dotyczący miast i regionów rzuca nowe światło na strukturę cenową hiszpańskiego rynku nieruchomości. Dokument potwierdza, że Hiszpania zmaga się z jedną z największych wewnątrzpaństwowych różnic w cenach mieszkań wśród krajów członkowskich. Podczas gdy średnia cena w centrach miast w krajach OCDE jest o 27% wyższa od średniej krajowej, w Hiszpanii wskaźnik ten wynosi 25%. Sytuacja staje się jednak znacznie bardziej skomplikowana, gdy przyjrzymy się podziałowi na strefy peryferyjne i obszary wiejskie.
Gdzie zakup nieruchomości jest najtrudniejszy?
Z danych wynika, że największy wysiłek finansowy muszą podjąć osoby planujące zakup nieruchomości w aglomeracjach Málaga-Marbella oraz na Majorce (Palma). W tych regionach nabycie domu wymaga odpowiednio o 4,52 oraz 4,33 roku dochodów więcej niż wynosi średnia krajowa. Te liczby obrazują skalę presji cenowej, z jaką mierzą się inwestorzy i lokalni mieszkańcy w najbardziej atrakcyjnych turystycznie częściach kraju. Wysokie ceny w tych lokalizacjach są napędzane nie tylko przez popyt wewnętrzny, ale przede wszystkim przez silną aktywność inwestorów zagranicznych.
Najtańsze alternatywy dla inwestorów
Na drugim końcu zestawienia znajdują się miasta, w których dostępność cenowa jest znacznie wyższa. Castellón de la Plana oraz obszar Oviedo-Gijón zostały wskazane jako najbardziej przystępne rynki w relacji do dochodów. W Castellón nabywca potrzebuje o 4,85 roku dochodów mniej niż wynosi średnia krajowa, co czyni to miasto interesującym punktem dla inwestorów szukających nieruchomości w niższych cenach wejściowych. Różnica między najdroższymi a najtańszymi obszarami w kraju przekracza obecnie dziewięć lat dochodów, co jest sygnałem ostrzegawczym dla stabilności rynku.
Wnioski dla polskiego inwestora
- Wybór lokalizacji determinuje nie tylko cenę zakupu, ale i płynność inwestycji.
- Regiony takie jak Málaga czy Palma oferują wysoki potencjał wzrostu wartości, ale wymagają znacznie większego kapitału początkowego.
- Mniejsze ośrodki miejskie, jak Castellón, oferują lepszy stosunek ceny do zarobków, co może być korzystne dla inwestycji długoterminowych pod wynajem.
- Należy uwzględnić ryzyko związane z dużą dysproporcją cenową między centrami miast a obszarami wiejskimi, co wpływa na wyceny bankowe.
Wybór między prestiżowymi kurortami a rozwijającymi się miastami średniej wielkości powinien być podyktowany strategią: czy szukamy szybkiego zwrotu z najmu krótkoterminowego, czy stabilnego wzrostu wartości nieruchomości w czasie.
Inwestorzy powinni pamiętać, że dane OCDE potwierdzają trend, w którym centra miast stają się coraz bardziej ekskluzywne, podczas gdy obszary peryferyjne pozostają znacznie tańsze. Dla Polaków kupujących nieruchomości w Hiszpanii kluczowe jest zrozumienie, że średnia krajowa cena za metr kwadratowy (oscylująca wokół 2930 euro) jest jedynie punktem odniesienia, który w praktyce rynkowej ulega silnej polaryzacji.
Ewolucja hiszpańskiego rynku w cieniu globalnej koniunktury
Obserwowana dziś dysproporcja cenowa nie jest zjawiskiem nagłym, lecz wynikiem długofalowych procesów strukturalnych, które nabrały tempa w ostatniej dekadzie. Po głębokim załamaniu rynku sprzed kilkunastu lat, Hiszpania przeszła przez okres intensywnej odbudowy, w której główną rolę zaczął odgrywać kapitał zagraniczny. Powrót zainteresowania inwestorów międzynarodowych, poszukujących bezpiecznej przystani dla swojego kapitału, doprowadził do gwałtownego przyspieszenia wzrostu wartości aktywów w kluczowych ośrodkach turystycznych oraz metropoliach o znaczeniu biznesowym. W efekcie, rynek zaczął odrywać się od lokalnych realiów ekonomicznych, co w ostatnich latach stało się głównym źródłem napięć społecznych i politycznych.
Istotnym czynnikiem wpływającym na tę transformację była również zmiana preferencji konsumenckich, wymuszona m.in. przez transformację cyfrową oraz rozwój pracy zdalnej. Regiony dotychczas uznawane za mniej atrakcyjne zaczęły zyskiwać na znaczeniu, jednak mechanizmy cenowe w prestiżowych kurortach pozostały nieubłagane. Zjawisko to, nazywane często gentryfikacją turystyczną, sprawiło, że dostępność mieszkań w centrach głównych miast przestała być skorelowana wyłącznie z lokalnym wzrostem PKB, stając się raczej pochodną globalnego popytu na tzw. drugi dom. W tym kontekście, obecna sytuacja rynkowa odzwierciedla głęboką polaryzację, gdzie atrakcyjność geograficzna wygrywa z podstawowymi wskaźnikami makroekonomicznymi.
Dodatkowo, ograniczenia w podaży nowych inwestycji deweloperskich w najbardziej pożądanych lokalizacjach jeszcze bardziej wyśrubowały ceny. W ostatnich latach procesy administracyjne oraz rosnące koszty materiałów budowlanych skutecznie hamowały powstawanie nowych zasobów mieszkaniowych, co w połączeniu ze stabilnie wysokim popytem, trwale wpłynęło na strukturę cen. Dzisiejszy obraz rynku jest więc wypadkową ograniczonej podaży, wzmożonej aktywności zewnętrznej oraz trwałej zmiany modelu użytkowania nieruchomości, co w połączeniu z danymi OCDE ukazuje Hiszpanię jako kraj o dwóch różnych prędkościach rozwoju gospodarczego w sektorze nieruchomości.
Jak interpretować wskaźniki rynkowe w hiszpańskich realiach
Analiza danych dotyczących hiszpańskiego rynku nieruchomości wymaga zrozumienia, że pojedyncze wskaźniki, takie jak średnia cena za metr kwadratowy, często zacierają rzeczywisty obraz sytuacji. Kluczowym narzędziem dla inwestora jest wskaźnik relacji ceny do dochodów, który precyzyjnie mierzy siłę nabywczą lokalnych mieszkańców w odniesieniu do wartości mieszkań. Gdy czytamy raporty OCDE, musimy rozróżniać dynamikę wzrostu cen nominalnych od realnego obciążenia finansowego, jakie ponosi przeciętny nabywca. Duże odchylenia od średniej krajowej w konkretnych prowincjach świadczą nie tylko o atrakcyjności regionu, ale przede wszystkim o poziomie spekulacji kapitałowej, która odcina lokalną społeczność od możliwości własności.
Kolejnym istotnym parametrem jest wskaźnik rentowności najmu, który w Hiszpanii wykazuje wysoką zmienność w zależności od typu nieruchomości i jej lokalizacji. Zrozumienie różnicy między wartością brutto a netto wymaga uwzględnienia wysokich kosztów utrzymania nieruchomości oraz podatków lokalnych, które potrafią drastycznie obniżyć końcowy zysk. Inwestorzy często popełniają błąd, skupiając się wyłącznie na stopie zwrotu z ofert, pomijając wskaźniki płynności, czyli czasu potrzebnego na znalezienie najemcy lub nabywcy. W obecnych warunkach rynkowych niska płynność w mniejszych ośrodkach może niwelować pozornie atrakcyjną cenę zakupu, dlatego kluczowe jest śledzenie średniego czasu przebywania nieruchomości na rynku.
Ostatnim elementem układanki jest analiza dostępności podaży. Wskaźniki informujące o liczbie rozpoczętych i oddanych do użytkowania lokali dają nam jasny sygnał, czy wzrost cen wynika z silnej gospodarki, czy raczej z chronicznego niedoboru nowych inwestycji. Kiedy dane wskazują na stagnację podaży przy rosnącym popycie, wiemy, że ceny będą windowane przez niedobory materiałowe i biurokrację. Odczytywanie tych wskaźników w połączeniu pozwala świadomie ocenić, czy wzrost wartości aktywów jest trwały i uzasadniony fundamentami ekonomicznymi, czy stanowi przejściową bańkę cenową wynikającą z lokalnej specyfiki.
Źródła
- idealista/news
- El Mundo
- Europa Press
- Intereconomia
Nowa inwestycja · Nueva Andalucía — 1,45 mln €
4 sypialnie · 320 m² · basen · 1,9 km od plazy. Realizacja deweloperska z pełną obsługą prawną i finansową w języku polskim.
Zobacz ofertęDarmowa konsultacja
Masz pytania do tego tematu? Umów bezpłatną konsultację
Porozmawiamy o Twojej sytuacji i celach inwestycyjnych — bez zobowiązań, w języku polskim.
Darmowy przewodnik PDF
Pobierz darmowy przewodnik: Zakup nieruchomości w Hiszpanii 2026 — krok po kroku
NIE, podatki, notariusz, budżet. 7 stron konkretów.