Santander Bank o kryzysie mieszkaniowym w Hiszpanii
Héctor Grisi, dyrektor generalny Santander Bank, podczas XXIX Kongresu Przedsiębiorstw Rodzinnych wskazał, że ograniczanie popytu nie rozwiąże problemu braku mieszkań w Hiszpanii. Recepta banku: regulacje stymulujące kredyt, mniej biurokracji i uwolnienie gruntów.
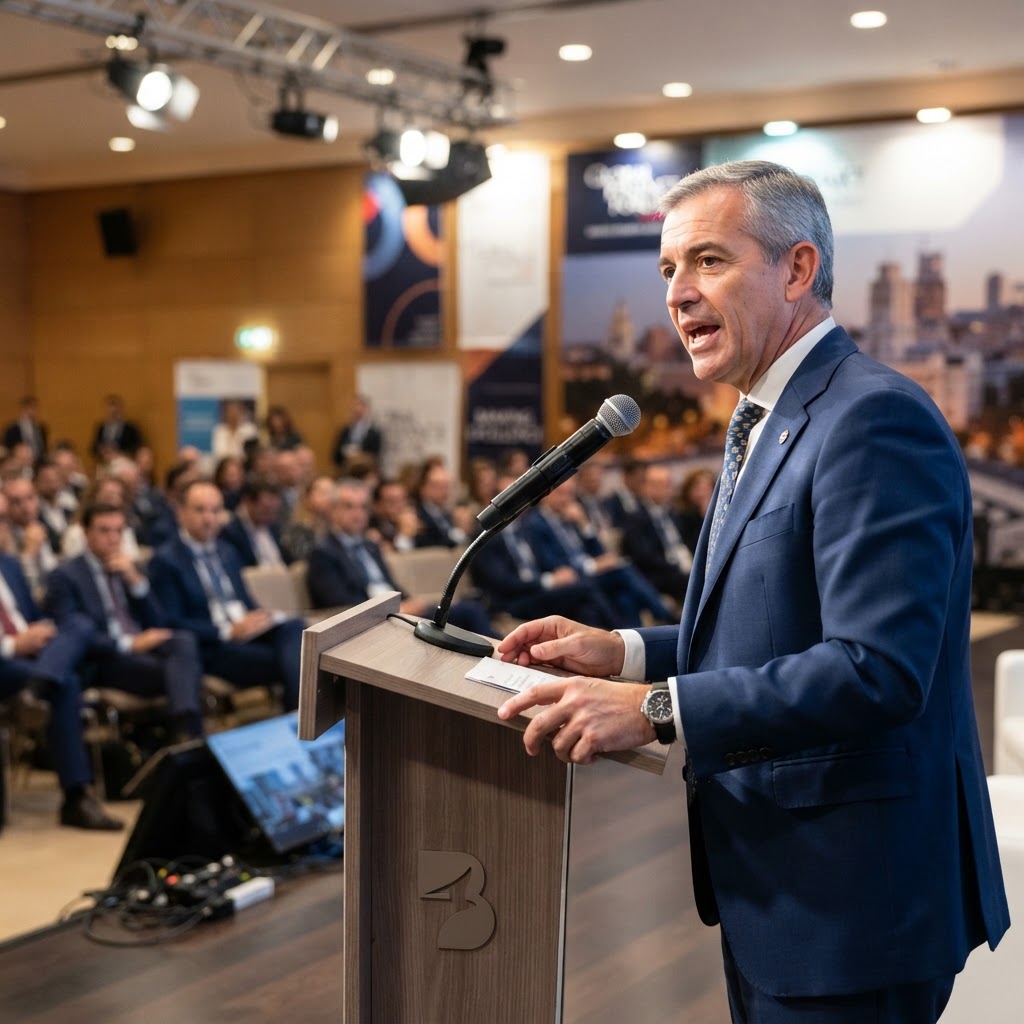
Kryzys mieszkaniowy w Hiszpanii nie wynika z nadmiernego popytu, lecz z niedostatecznej podaży — a ograniczanie popytu nigdy nie rozwiąże tego problemu. Tak wprost powiedział Héctor Grisi, dyrektor generalny Santander Bank, podczas XXIX Krajowego Kongresu Przedsiębiorstw Rodzinnych. To najmocniejszy sygnał ze strony hiszpańskiego sektora bankowego w bieżącej debacie o polityce mieszkaniowej.
„To problem niedostatecznej podaży"
Grisi nie zostawił złudzeń co do oceny sytuacji: fundamentalne jest zrozumienie, że mamy do czynienia z nieustającym niedoborem mieszkań, a tłumienie popytu nigdy nie rozwiązuje braku podaży. Jedynym trwałym rozwiązaniem w długim terminie jest ekspansja podaży. Wypowiedź pada w momencie, gdy rząd w Madrycie koncentruje się na narzędziach ograniczających popyt i regulujących najem, a Kongres niedawno odrzucił pakiet dekretów mieszkaniowych — debata o kierunku polityki trwa więc w pełnym rozbiegu.
Skala deficytu podażowego w danych Banco de España
Słowa szefa Santander Bank znajdują bezpośrednie potwierdzenie w oficjalnych raportach instytucji nadzorczych. Zgodnie z danymi zaprezentowanymi przez Banco de España, skumulowany deficyt mieszkaniowy w Hiszpanii wyniósł w latach 2021–2025 aż 750 000 lokali. Wynika to z faktu, że w Hiszpanii powstaje średnio około 240 000 nowych gospodarstw domowych rocznie, podczas gdy liczba oddawanych do użytku nowych mieszkań w 2025 roku spadła do niespełna 92 000 jednostek.
Prognozy banku centralnego wskazują, że bez natychmiastowych zmian w polityce gruntowej i procedurach wydawania pozwoleń budowlanych, niedobór mieszkań w Hiszpanii przekroczy poziom 1 000 000 jednostek przed końcem 2028 roku. Ta luki podażowej nie da się zasypać krótkoterminowymi ograniczeniami prawnymi, co czyni stanowisko sektora bankowego wyjątkowo spójnym z realiami rynkowymi.
Trzy filary recepty Santander Bank
Zdaniem dyrektora Santander Bank rozwiązanie musi obejmować kilka równoległych działań:
1. Regulacje stymulujące kredyt. Bankier postulował regulacje, które pobudzą akcję kredytową na cele budowlane i mieszkaniowe. Kredyt ma być motorem napędzającym budowę, a nie barierą — więc framework prawny ma działać na korzyść bezpiecznego zwiększania finansowania. Sektor bankowy w Hiszpanii utrzymuje rygorystyczne kryteria udzielania kredytów (współczynnik LTV na poziomie 60–70% dla nierezydentów), co gwarantuje stabilność finansową rynku.
2. Mniej biurokracji przy uwłaszczaniu gruntów. Skrócenie procedur urbanistycznych i administracyjnych, które dziś blokują wchodzenie nowej ziemi pod zabudowę. Procedury uzyskiwania pozwoleń na budowę (licencias de obras) trwają w wielu gminach od 12 do 24 miesięcy, skutecznie paraliżując nowe inwestycje. Bez uwolnienia gruntów żadna stymulacja kredytowa nie przełoży się na fizyczne mieszkania.
3. Polityki publiczne zwiększające dostępność mieszkań. Zarówno na sprzedaż, jak i do wynajmu — tak, by podaż rosła w obu segmentach rynku, zamiast przenosić presję z jednego na drugi, ze szczególnym uwzględnieniem partnerstwa publiczno-prywatnego przy budownictwie chronionym (VPO).
Przestroga z Ameryki Łacińskiej
Grisi powołał się na doświadczenia Argentyny i Meksyku, które zna z pierwszej ręki: w przeszłości niektóre polityki interwencjonistyczne wywołały tam dekady trudności z dostępem do mieszkań. Do dziś oba kraje mają wskaźnik kredytów hipotecznych w relacji do PKB poniżej średniej regionu. Przesłanie jest jasne: sztuczne tłumienie popytu nie pomaga mieszkańcom, tylko pogłębia niedobór na lata.
Budownictwo jako silnik gospodarki
Dyrektor Santander Bank podkreślał też efekt mnożnikowy budownictwa: sektor aktywuje jednocześnie przemysł cementowy, transport i finanse. Stymulowanie podaży mieszkań to nie tylko polityka społeczna, ale jedno z najskuteczniejszych narzędzi wzrostu gospodarczego. Żadna z wielkich transformacji przed Europą — energetyczna, cyfrowa, demograficzna czy bezpieczeństwa — nie będzie możliwa bez finansowania bankowego, głębokich rynków kapitałowych i współpracy publiczno-prywatnej, dodał Grisi, wzywając kontynent do przejścia „do działania".
Co to oznacza dla inwestora z Polski
Pierwsza konkluzja: sektor bankowy otwarcie opowiada się za podejściem propodażowym. Jeżeli regulacje pójdą w tę stronę, poluzowanie kredytu budowlanego i uwolnienie gruntów mogłoby w nadchodzących latach zwiększyć wolumen nowej podaży na kluczowych rynkach — Costa del Sol, Costa Blanca czy w Madrycie.
Druga konkluzja: deweloperzy i banki widzą obecne ceny jako skutek niedoboru, a nie spekulacji. Dopóki podaż nie wzrośnie, presja cenowa na rynkach deficytowych pozostaje strukturalna — co sprzyja wartości lokat w lokalizacjach o ograniczonej możliwości rozbudowy.
Trzecia konkluzja praktyczna: opinia szefa jednego z największych banków Europy to użyteczny drogowskaz przy wyborze momentu zakupu. Argumenty za inwestycją na rynkach o chronicznym niedoborze oferty zyskują dodatkowe potwierdzenie ze strony kredytodawców.
Marbella New Homes — od analiz do konkretów na Costa del Sol i w całej Hiszpanii.
Chcesz zainwestować na rynku, na którym nawet największe banki widzą strukturalny niedobór oferty? Napisz do nas — pokażemy lokalizacje z najmocniejszymi fundamentami wzrostu.
Nowa inwestycja · Nueva Andalucía — 1,45 mln €
4 sypialnie · 320 m² · basen · 1,9 km od plazy. Realizacja deweloperska z pełną obsługą prawną i finansową w języku polskim.
Zobacz ofertęDarmowa konsultacja
Masz pytania do tego tematu? Umów bezpłatną konsultację
Porozmawiamy o Twojej sytuacji i celach inwestycyjnych — bez zobowiązań, w języku polskim.
Darmowy przewodnik PDF
Pobierz darmowy przewodnik: Zakup nieruchomości w Hiszpanii 2026 — krok po kroku
NIE, podatki, notariusz, budżet. 7 stron konkretów.