Hipoteka w Hiszpanii czy w Polsce: ile kosztuje kredyt 160 000 € przez 30 lat
Ten sam kredyt 160 000 € na 30 lat kosztuje w Hiszpanii 82 844 € odsetek, w Polsce od 194 653 € do 223 214 €. Liczymy ratę, koszt całkowity i pokazujemy, kiedy ta przewaga znika.
Ile kosztuje kredyt na 160 000 € w Hiszpanii, a ile w Polsce
Weźmy prosty przykład: mieszkanie za 200 000 €, wkład własny 20% (40 000 €), kredyt 160 000 € na 30 lat ze stałą ratą. Jedyne, co zmieniamy, to kraj. W Hiszpanii nowe hipoteki mieszkaniowe mają obecnie średnie oprocentowanie około 3,01% (dane INE za lipiec 2026), a oferty ze stałą stopą na 30 lat zaczynają się w okolicach 2,85-3,25%. W Polsce najtańsze oferty z 20% wkładu to dziś około 6,25-6,65%, a przy stałej stopie średnia z I kwartału 2026 wynosiła około 6,21%.
To różnica ponad trzech punktów procentowych. Na krótkim odcinku wygląda niewinnie. Po 30 latach robi z niej kwotę, którą można by kupić drugie mieszkanie na wynajem.
Porównanie rat i kosztu całkowitego
Poniższe liczby to nasze własne obliczenia dla kredytu 160 000 € na 360 rat. Pokazujemy trzy warianty: Hiszpania przy 3%, Polska przy 6,25% (dolna granica ofert rankingowych) i Polska przy 7% (górny scenariusz, spotykany przy słabszej zdolności lub mniejszym wkładzie).
- Hiszpania, 3,00%: rata około 675 € miesięcznie, odsetki łącznie 82 844 €, koszt całkowity z wkładem 282 844 €.
- Polska, 6,25%: rata około 985 € miesięcznie, odsetki łącznie 194 653 €, koszt całkowity z wkładem 394 653 €.
- Polska, 7,00%: rata około 1 064 € miesięcznie, odsetki łącznie 223 214 €, koszt całkowity z wkładem 423 214 €.
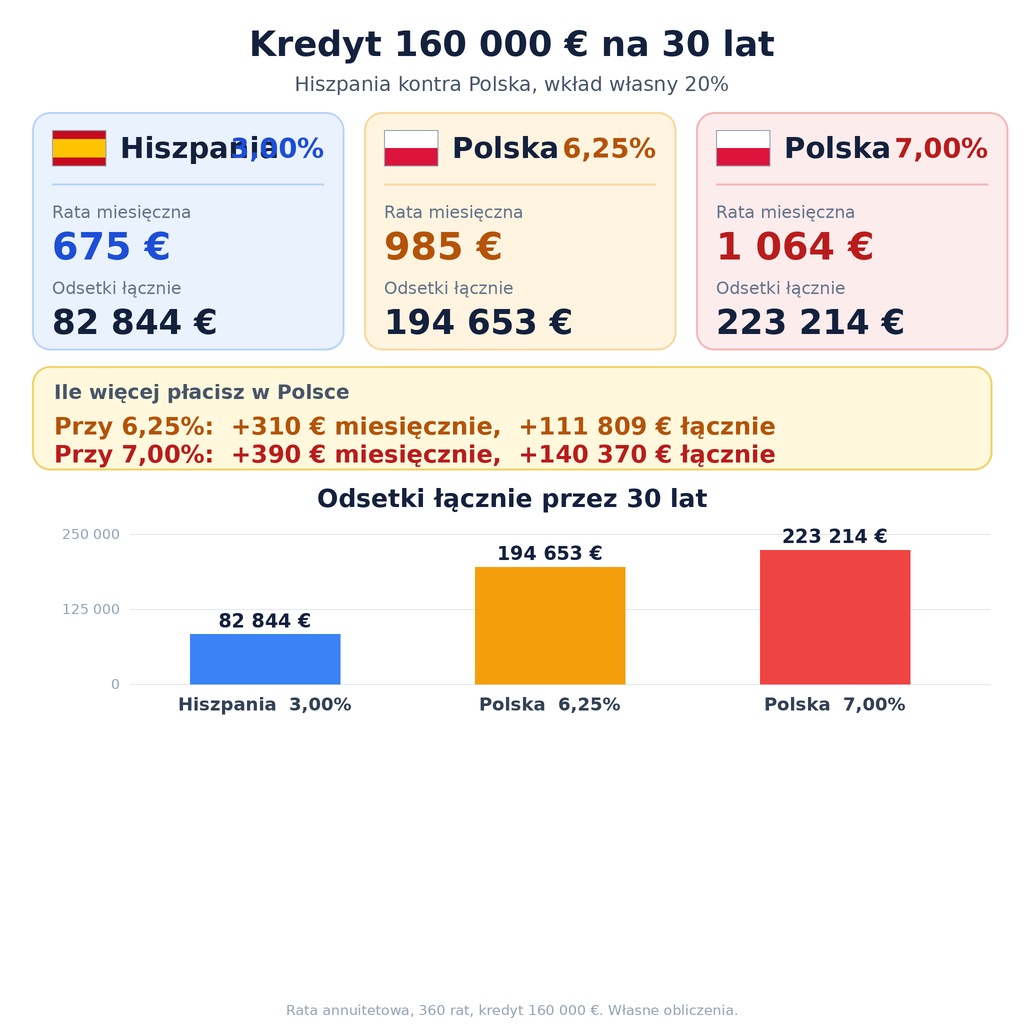
Dla porównania z Hiszpanią: w Polsce rata jest wyższa o 311 € (przy 6,25%) do 390 € (przy 7%) miesięcznie. Przez 30 lat daje to dodatkowe 111 800 € do 140 400 € samych odsetek. Innymi słowy, polski kredytobiorca płaci banku od 2,35 do 2,7 razy więcej za pożyczenie tych samych pieniędzy.
Co to oznacza dla zdolności kredytowej
Przyjmując, że rata nie powinna przekraczać około 35% dochodu netto, kredyt z hiszpańską ratą 675 € wymaga dochodu rzędu 1 900 € miesięcznie. Polska rata 985-1 064 € to dochód rzędu 2 800-3 050 € netto. Ta sama nieruchomość jest więc dostępna dla znacznie szerszej grupy osób po stronie hiszpańskiej, o ile bank je zaakceptuje.
Ograniczenia tego porównania
Zestawienie jest prawdziwe arytmetycznie, ale nie opisuje całej rzeczywistości, i warto o tym pamiętać, zanim zaplanuje się zakup na jego podstawie.
Nierezydent nie dostanie hiszpańskiej średniej. Hiszpańskie banki finansują nierezydentom zwykle 60-70% wartości nieruchomości, wobec 80% dla rezydentów, więc 20% wkładu to wariant dla osób z hiszpańskim rezydentem podatkowym. Przy zakupie za 200 000 € nierezydent potrzebuje raczej 60 000-80 000 € własnych środków. Oprocentowanie dla nierezydentów bywa też wyższe niż średnia rynkowa, zwłaszcza przy stopie stałej.
Koszty zakupu nie wchodzą do kredytu. W Hiszpanii podatki i opłaty transakcyjne to zwykle 10-13% ceny, czyli przy 200 000 € około 20 000-26 000 €, płatne z własnych środków. W Polsce koszty okołozakupowe są niższe, co częściowo wyrównuje rachunek na starcie.
Dochód liczy się w euro, a kredyt spłaca się w euro. Osoba zarabiająca w złotych bierze na siebie ryzyko kursowe. Osłabienie złotego o 10% podnosi realny koszt raty w tej samej proporcji, a nikt nie zagwarantuje stabilnego kursu przez 30 lat. Hiszpańskie banki zwykle też wymagają dokumentacji dochodu z 2-3 lat, przetłumaczonej i zweryfikowanej, a proces trwa od 6 do 10 tygodni.
Stopy się zmieniają. Przy stałej stopie hiszpańska rata jest przewidywalna, ale Euribor 12M wynosi dziś około 3,27%, więc kredyty zmienne w Hiszpanii (Euribor plus marża) wychodzą dziś drożej niż stałe, i różnica między krajami może się zmieniać w kolejnych latach. Polskie kredyty z okresowo stałą stopą (na 5 lat) mogą po zmianie warunków zostać przeszacowane w górę lub w dół.
Dwa kredyty to dwa systemy podatkowe. Dochód z wynajmu hiszpańskiej nieruchomości jest opodatkowany w Hiszpanii, a rozliczenie w Polsce wymaga uwzględnienia umowy o unikaniu podwójnego opodatkowania. Odsetki od hiszpańskiej hipoteki nie dają polskiej ulgi odsetkowej. Przed zakupem warto policzyć to z doradcą podatkowym.
Kiedy hiszpańska hipoteka naprawdę się opłaca
Różnica w kosztach jest największa wtedy, gdy kupujący spełnia jednocześnie kilka warunków: ma stały dochód w euro lub rezydencję podatkową w Hiszpanii, dysponuje wkładem własnym na poziomie 30-40%, planuje dłuższe posiadanie nieruchomości i korzysta ze stałej stopy. Wtedy 300-400 € miesięcznie oszczędności na racie to realna przewaga, która przez dekadę przekłada się na kilkadziesiąt tysięcy euro.
Gdy któryś z tych warunków odpada, szczególnie przy dochodach w złotych i krótkim horyzoncie, zysk szybko topnieje. Warto więc porównać oferty na własnych danych, a nie na średnich z rankingów.
Jak sprawdzić własną sytuację
Zanim zdecydujesz, zbierz trzy informacje: aktualną ofertę stałej stopy na 25-30 lat dla Twojego profilu (rezydent czy nierezydent), pełny budżet zakupu z podatkami i opłatami oraz porównanie rat w walucie, w której zarabiasz. Nasz zespół pomaga przejść przez ten rachunek dla konkretnej nieruchomości i wskazuje projekty, w których finansowanie jest dostępne dla kupujących zza granicy.
Źródła danych: INE (średnie oprocentowanie nowych hipotek mieszkaniowych, lipiec 2026), Banco de España (Euribor 12M), barometr rynku kredytowego (I kwartał 2026), rankingi ofert hipotecznych w Polsce (październik 2026). Raty i koszty obliczone przez redakcję według wzoru annuitetowego dla kredytu 160 000 € na 360 miesięcy. Artykuł ma charakter informacyjny i nie jest ofertą kredytową ani poradą finansową.
Nowa inwestycja · Nueva Andalucía — 1,45 mln €
4 sypialnie · 320 m² · basen · 1,9 km od plazy. Realizacja deweloperska z pełną obsługą prawną i finansową w języku polskim.
Zobacz ofertęDarmowa konsultacja
Masz pytania do tego tematu? Umów bezpłatną konsultację
Porozmawiamy o Twojej sytuacji i celach inwestycyjnych — bez zobowiązań, w języku polskim.
Darmowy przewodnik PDF
Pobierz darmowy przewodnik: Zakup nieruchomości w Hiszpanii 2026 — krok po kroku
NIE, podatki, notariusz, budżet. 7 stron konkretów.